Modificaciones a la promoción de inversiones para la actividad de construcción de Gran Dimensión Económica.
En 16/07/21 se publicó el Decreto Nº 225 de 2021, que introduce modificaciones al régimen de promoción de inversiones para la actividad de construcción de Gran Dimensión Económica, reglamentado por el Decreto N° 138/020. A continuación, comentamos las modificaciones introducidas. – Se otorga a la COMAP la potestad de establecer el porcentaje mínimo que las áreas de uso común tendrán que representar en cada Proyecto, (antes: mínimo 5% hasta UI 20 millones de inversión y 10% para Proyectos de más de UI 60 millones). – Se extiende el plazo para la presentación de nuevos Proyectos de GDE ante COMAP hasta el 31/12/2022 (antes: 31/12/2021). Recordamos cómo funciona este régimen y los beneficios fiscales que otorga: ACTIVIDADES PROMOVIDAS: Dentro de esta categoría, se encuentran la construcción para la venta o arrendamiento de inmuebles con destino a oficinas o vivienda y las urbanizaciones de iniciativa privada correspondientes a proyectos de gran dimensión económica, que tengan por objetivo la urbanización de terrenos rurales o suburbanos, así como también el fraccionamiento y la construcción total o parcial de viviendas en dichos terrenos. GRAN DIMENSIÓN ECONÓMICA: La normativa define a los proyectos de gran dimensión económica como aquellas construcciones que cumplan con las siguientes condiciones: 1. Tengan un valor en obra civil y bienes muebles destinados a las áreas de uso común de UI 20 millones o superior y que se trate de emprendimientos con obras inscriptas en el BPS a partir de la vigencia del Decreto. 2. Se encuentren inscriptas en el BPS con o sin actividad a la entrada en vigencia del Decreto y en las cuales reste ejecutar inversiones por un valor en obra civil y bienes muebles destinados a las áreas de uso común de UI 20 millones o superior a la fecha de vigencia del Decreto. Anteriormente a la entrada en vigencia del Decreto 225/021, los proyectos con inversiones menores a UI 60 millones, deben contar con al menos un 5% del área destinada a uso común; en el resto se mantiene el porcentaje del 10%. A partir de ahora se le otorga a la COMAP a establecer el porcentaje del área destinada al uso común que deberá tener el proyecto. INVERSIONES COMPRENDIDAS: Quedan comprendidas en el régimen, las inversiones ejecutadas en un plazo no mayor a 60 meses, contados a partir de la fecha en la que el gobierno departamental correspondiente otorgue el permiso de construcción. Asimismo, quedan comprendidas las inversiones que ya estaban registradas en el BPS a la fecha de entrada en vigor del decreto 316/20 y que se ejecuten en un plazo de hasta 48 meses, contados a partir de la fecha de presentación del proyecto ante la COMAP. En todos los casos, será condición necesaria que los proyectos hayan sido presentados con anterioridad al 31/12/22 y que el período de inversiones ejecutadas no se extienda más allá del 30/04/25. BENEFICIOS FISCALES: - Exoneración en la importación: Se exonera de todo tributo, incluyendo el IVA en la importación de equipos, máquinas y materiales destinados a la obra civil y de los bienes muebles destinados a las áreas de uso común, siempre que hayan sido declarados no competitivos con la industria nacional. - CRÉDITO POR IVA: Devolución del IVA incluido en las adquisiciones de equipos, máquinas, materiales y servicios destinados a la obra civil y de los bienes muebles exclusivamente destinados a las áreas de uso común. La misma será realizada mediante certificados de crédito en el régimen correspondiente a los exportadores. - EXONERACIÓN DE IRAE: Se cumplirá, de acuerdo con el siguiente detalle:
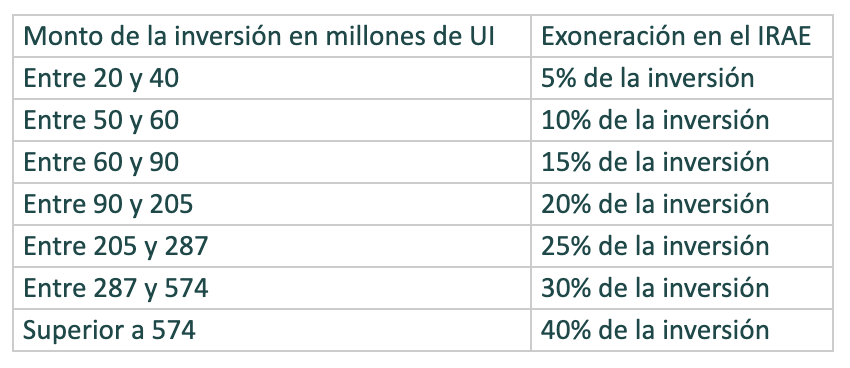
En caso de no completarse la inversión en los plazos establecidos, los porcentajes de exoneración mencionados podrán ser prorrateados de acuerdo con el grado de avance siempre y cuando se haya ejecutado más del 50% del avance de obra. Consideraciones a los efectos del cómputo del beneficio de IRAE: No podrá exceder el 100% del monto efectivamente invertido. En cada ejercicio económico, el impuesto exonerado no podrá exceder del 90% del impuesto a pagar en ese ejercicio (lo que equivale a una tasa efectiva del 2,5%) El plazo para la aplicación de la exoneración será de 10 años contados a partir del primer ejercicio en que se obtenga renta fiscal. EXONERACIÓN DEL IP: En este caso la exoneración alcanza los terrenos y mejoras por el término de 8 años si el proyecto se ubica en Montevideo y 10 años si está ubicado en el interior del país. En el caso de los bienes muebles destinados a las áreas de uso común, la exoneración será por el término de su vida útil.
https://medios.presidencia.gub.uy/legal/2021/decretos/07/mef_403.pdf